A Receita Federal anunciou um novo cronograma para a obrigatoriedade de documentos fiscais eletrônicos, trazendo um fôlego extra para empresas se adequarem às mudanças trazidas pela reforma tributária. Enquanto a Nota Fiscal Eletrônica (NF-e) e a Nota Fiscal de Consumidor Eletrônica (NFC-e) mantêm seu início para a próxima segunda-feira, os demais documentos fiscais terão a exigência adiada para outubro, dezembro e janeiro de 2027. Essa decisão visa considerar as especificidades de cada setor econômico, a necessidade de adaptação dos sistemas e a realização de testes pelos contribuintes.
Segundo a Receita, o cronograma detalhado para a disponibilização dos ambientes de emissão será divulgado ainda na primeira quinzena de agosto. Essa medida busca garantir que a transição para o novo sistema ocorra da forma mais suave possível, evitando transtornos para as empresas.
Mudanças Graduais e Foco na Adaptação
A partir de 1º de outubro, por exemplo, será obrigatório o destaque do Imposto sobre Bens e Serviços (IBS) e da Contribuição de Bens e Serviços (CBS) em documentos como a Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom) e a Declaração de Imposto de Remessa (DIR). Esses tributos, que começaram a ser cobrados em 1º de janeiro, terão sua obrigatoriedade nas notas fiscais implementada de forma gradual.
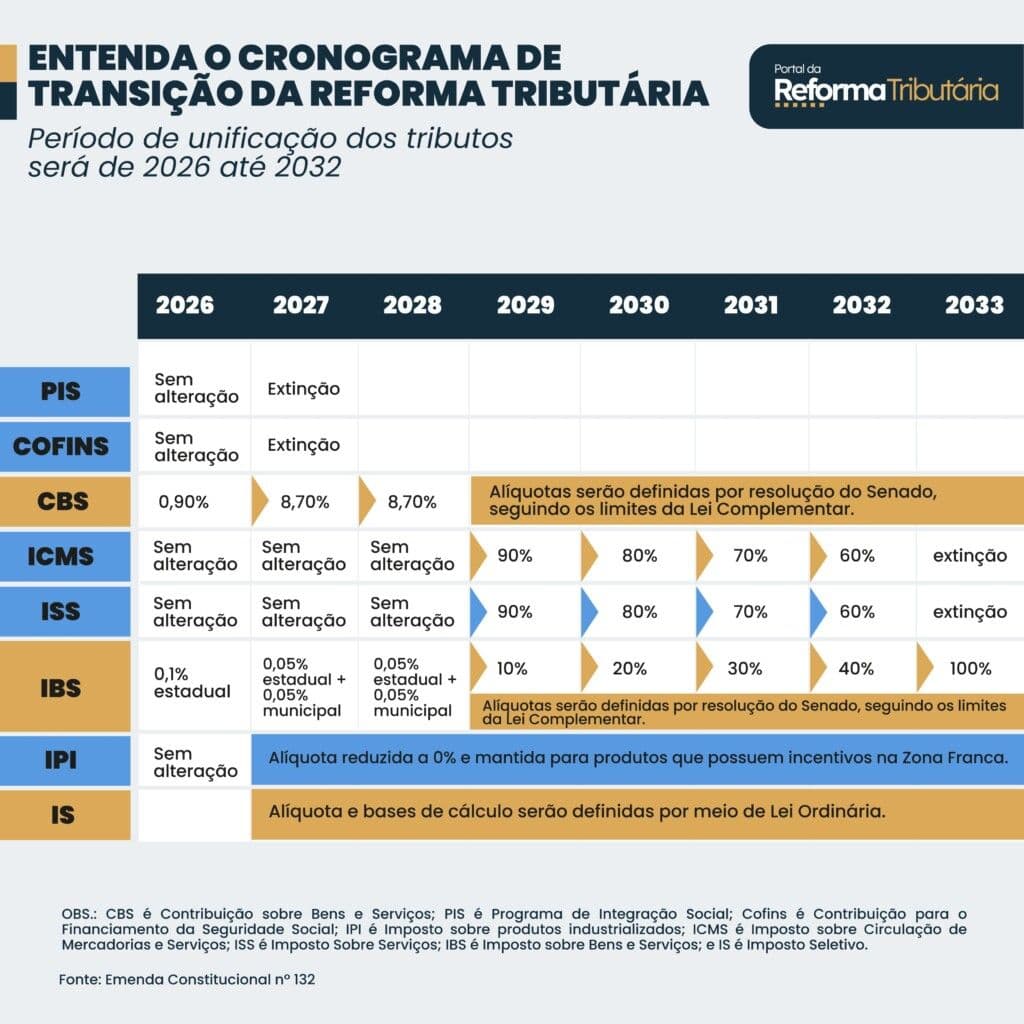
Vale lembrar que, durante todo o ano de 2026, esses impostos continuam em fase de testes, com alíquotas reduzidas – 0,9% para a CBS e 0,1% para o IBS – que são deduzidas dos tributos já existentes. O objetivo dessas alíquotas-teste é validar os sistemas eletrônicos e preparar as empresas para o novo modelo tributário, permitindo ajustes necessários antes da entrada plena em vigor.
O Novo Calendário Detalhado
O novo cronograma foi estruturado da seguinte forma, permitindo uma transição mais organizada:
3 de agosto: Continuidade da Obrigatoriedade
- Nota Fiscal Eletrônica (NF-e)
- Nota Fiscal de Consumidor Eletrônica (NFC-e)
- Conhecimento de Transporte Eletrônico (CT-e)
- CT-e Outros Serviços (CT-e OS)
- Bilhete de Passagem Eletrônico (BPe), exceto transporte aéreo e semiurbano
- Manifesto Eletrônico de Documentos Fiscais (MDF-e)
- Guia de Transporte de Valores Eletrônica (GTV-e)
- Nota Fiscal de Energia Elétrica Eletrônica (NF3-e)
- Declaração de Conteúdo Eletrônica (DC-e)
- Nota Fiscal de Serviços de Exploração de Via (NFS-e Via)
1º de outubro: Novos Destaques Obrigatórios
- Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom)
- Grande parte das Notas Fiscais de Serviços Eletrônicas (NFS-e)
- Declaração de Importação de Remessa (DIR)
- Eventos de tabela da Declaração de Regimes Específicos (DeRE), para setores com regimes especiais pós-reforma tributária.
15 de novembro: Eventos Mensais da DeRE
Nesta data, entram em vigor os eventos mensais da DeRE, que incluem balancetes, aplicações financeiras, deduções utilizadas, operações com títulos públicos, reabertura e fechamento mensal do período de apuração.
1º de dezembro: Ampliação da Obrigatoriedade
- NFS-e de plataformas digitais
- Empresas de software, processamento de dados e data centers
- Transporte municipal
- Locação de imóveis e bens móveis
- Condomínios
- Demais serviços ainda não contemplados
- Bilhete de Passagem Eletrônico para transporte aéreo e semiurbano
- Nota Fiscal Eletrônica do Gás (NFGas)
- Nota Fiscal de Água e Saneamento (NFAg)
- Nota Fiscal Eletrônica para Alienação de Bens Imóveis (NFe ABI)
1º de janeiro de 2027: Etapa Final
- Declaração Única de Importação (Duimp)
- Demais eventos da DeRE
- Contribuintes do Simples Nacional
- NF-e para operações sujeitas ao regime monofásico
- Importações de bens materiais.
Essa divisão em etapas demonstra um esforço para facilitar a adaptação das empresas às novas regras, garantindo que a transição ocorra de maneira planejada e eficaz. Acompanhar o cronograma tributário é essencial para manter a conformidade fiscal.