A Reforma Tributária brasileira, consolidada pela Emenda Constitucional nº 132/2023, traz consigo uma das mudanças mais profundas na operacionalidade do sistema financeiro nacional: o Split Payment. Mas o que exatamente esse termo significa e como ele afetará o cotidiano de empresas e consumidores?
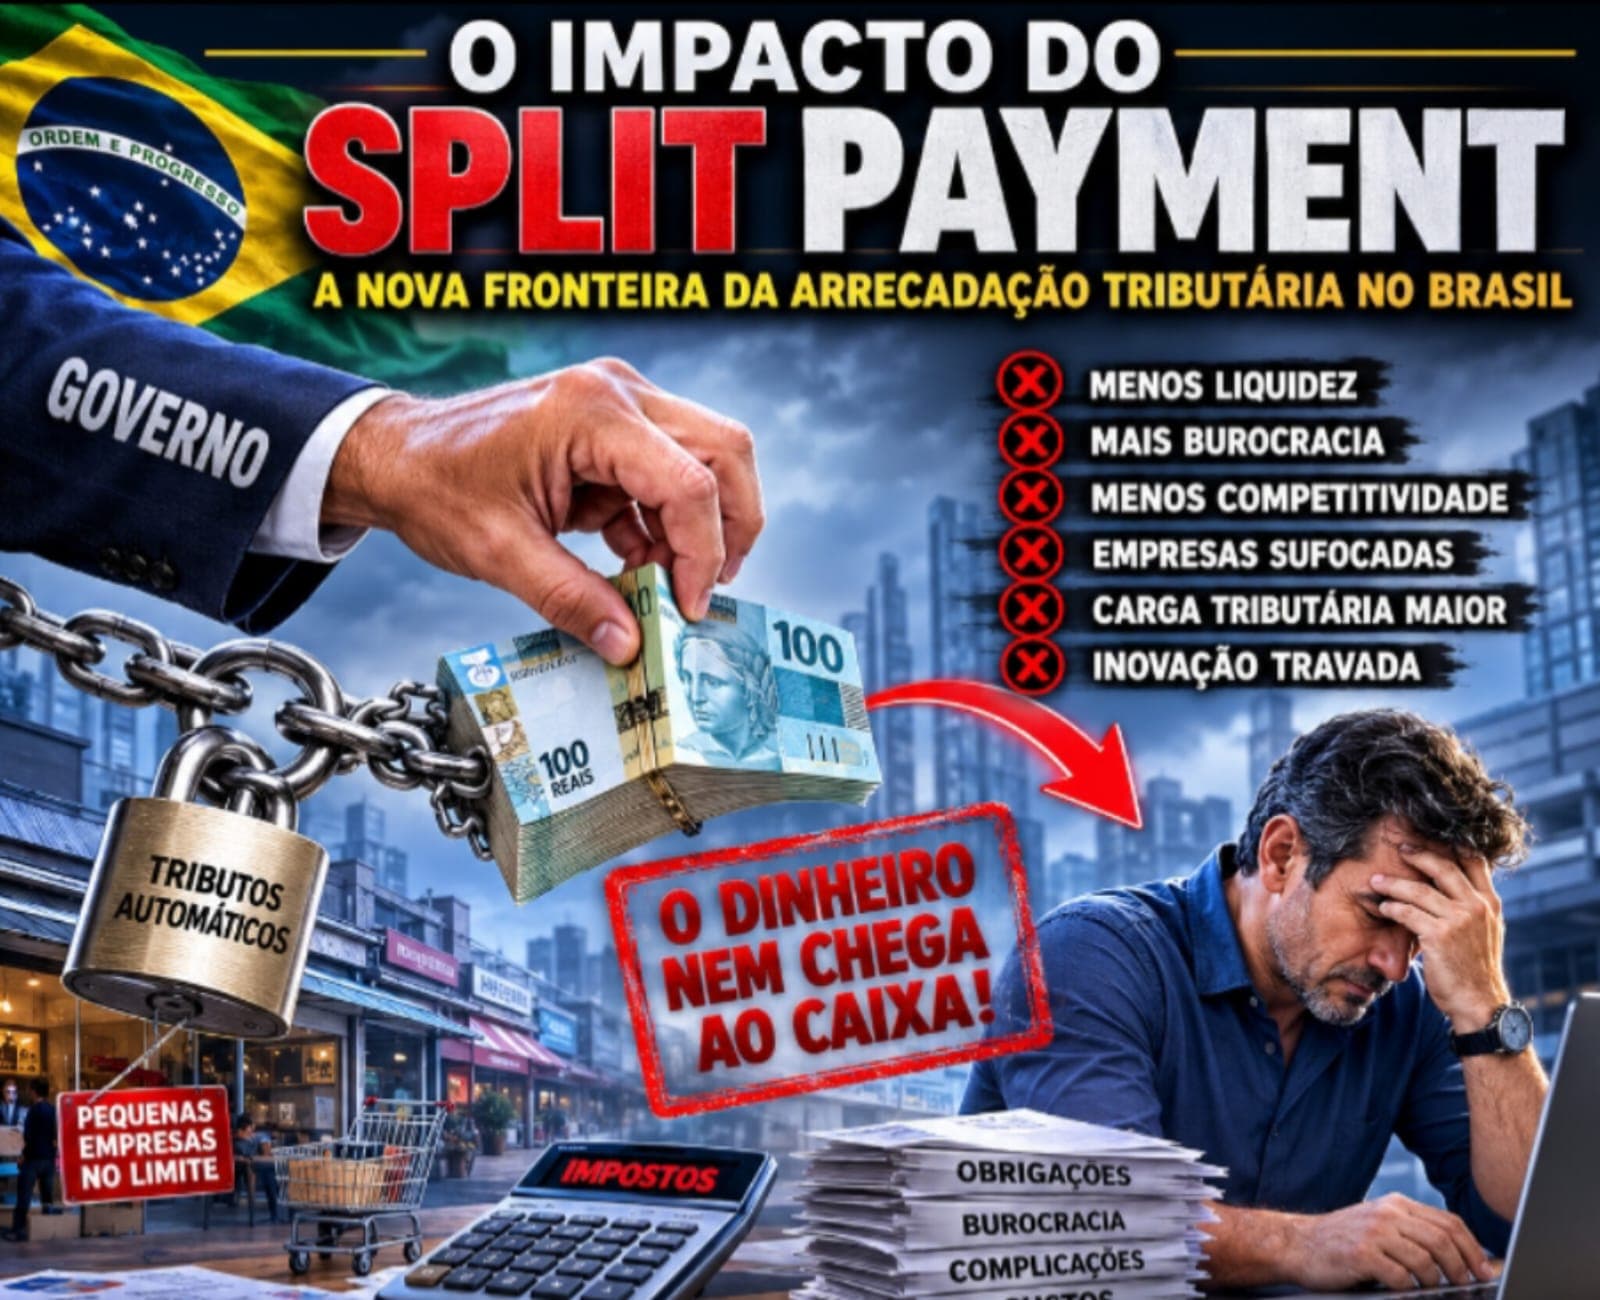
Em termos diretos, o Split Payment é um mecanismo de segregação automática de tributos no momento da liquidação financeira. Na prática, isso significa que, no momento em que um pagamento é realizado — seja via Pix, cartão de crédito, débito ou transferência bancária —, o valor correspondente aos impostos é "fatiado" e destinado diretamente aos cofres públicos, antes mesmo de chegar à conta do vendedor.
A Mecânica do IVA Dual e o "Sequestro" de Receitas
Com a implementação do novo modelo de Imposto sobre Valor Agregado (IVA), composto pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços), o governo busca eliminar a inadimplência e a sonegação fiscal. Estima-se que as alíquotas combinadas fiquem entre 26,5% e 28%, dependendo da classificação do produto ou serviço.
Diferentemente do modelo atual, em que a empresa recebe o valor bruto e recolhe o imposto em uma data posterior, o Split Payment automatiza esse processo. Se um cliente paga R$ 100,00 por uma mercadoria, o sistema financeiro identifica a carga tributária e retém instantaneamente a parcela devida à União, estados e municípios. O comerciante recebe apenas o valor líquido.
Aspecto | Modelo Atual | Modelo com Split Payment |
Fluxo Financeiro | Empresa recebe o valor bruto da venda. | Empresa recebe apenas o valor líquido. |
Recolhimento | Feito pela empresa em datas futuras. | Automático e em tempo real no ato da venda. |
Gestão de Caixa | O imposto pode ser usado como capital de giro temporário. | O imposto não passa pelo caixa da empresa. |
Sonegação | Maior risco devido ao intervalo de recolhimento. | Risco drasticamente reduzido pela retenção na fonte. |
Desafios para o Micro e Pequeno Empreendedor
Embora o governo projete uma arrecadação recorde e uma transparência sem precedentes, o cenário para o setor produtivo é desafiador. A principal preocupação reside no fluxo de caixa. Muitas empresas, especialmente as micro e pequenas, utilizam o montante dos impostos retidos como capital de giro para honrar compromissos imediatos, como folha de pagamento e fornecedores.
A retenção imediata desses valores pode instaurar um estado de estresse orçamentário. Considerando que grande parte dos comerciantes brasileiros ainda carece de uma estrutura contábil robusta, o risco de inadimplência operacional no curto prazo é real. A transição exigirá um planejamento financeiro rigoroso e uma adaptação tecnológica acelerada.
Conclusão e Reflexão
O Split Payment não é apenas uma ferramenta técnica; é uma mudança de paradigma que retira do contribuinte a posse temporária do tributo. Se, por um lado, promete um sistema mais justo e eficiente, por outro, impõe uma pressão inédita sobre a liquidez das empresas.
Diante dessa nova realidade de "sequestro" de ativos tributários na fonte, fica a pergunta para você, empreendedor: Como o seu negócio está se preparando para essa mudança?
O debate está aberto. Compartilhe sua opinião e prepare-se para o novo ciclo da economia brasileira.
Este texto foi estruturado com base nas diretrizes da Reforma Tributária (EC 132/2023) e reflete as análises sobre o mecanismo de Split Payment previsto para entrar em fase de testes a partir de 2026.